Quando un’auto ferma è esente dall’assicurazione RC
La permanenza in garage o in un’area privata non costituisce automaticamente un’esenzione. La deroga riguarda i veicoli che, per la mancanza di parti essenziali, risultano stabilmente inidonei all’uso come mezzo di trasporto. Il riferimento normativo è l’articolo 122-bis del Codice delle assicurazioni private, introdotto nell’ambito del recepimento della direttiva UE 2021/2118. La condizione va valutata in concreto: non basta che il proprietario dichiari di non voler usare l’auto o che questa non circoli da mesi.
Un veicolo ridotto a relitto o privo di un elemento strutturale indispensabile può rientrare nell’eccezione, purché la situazione non sia temporanea né risolvibile con un intervento ordinario. La norma non autorizza a disattivare la copertura rimuovendo componenti facilmente reinstallabili. L’assenza di batteria, ruote o carburante, per esempio, non rende di per sé il mezzo definitivamente inadatto: sono mancanze normalmente reversibili. Anche un guasto riparabile o lo smontaggio momentaneo di un pezzo non equivalgono a un’inidoneità stabile.
In pratica, occorre distinguere tra un’auto che non può più svolgere la funzione di trasporto e una vettura che potrebbe tornare a circolare dopo una riparazione o un ripristino limitato. La semplice sosta non è una prova sufficiente dell’esenzione. Neppure il fatto che l’auto sia custodita in un garage chiuso cambia automaticamente la sua qualificazione giuridica.
Prima di interrompere la RC è prudente documentare le condizioni del mezzo e verificare il caso con la compagnia o con un professionista competente, perché la valutazione dipende dalle circostanze e dalla disciplina applicabile. Le informazioni generali non sostituiscono un parere sul singolo veicolo. Se l’auto viene spostata, anche per trasferirla altrove, bisogna inoltre verificare quale copertura sia necessaria per quel movimento: l’eventuale deroga relativa allo stazionamento non va interpretata come un’autorizzazione a circolare senza assicurazione.
Auto inutilizzata ma ancora idonea: perché la copertura può restare obbligatoria
Un’auto può essere parcheggiata per un lungo periodo, non avere la revisione aggiornata o presentare un guasto e tuttavia restare idonea, almeno in potenza, a tornare su strada con interventi ordinari. In queste circostanze, l’inutilizzo non equivale all’inidoneità permanente. Il principio seguito dalla disciplina assicurativa è che la condizione del mezzo conta più delle intenzioni del proprietario: non guidare non basta, da solo, a far venir meno l’obbligo.
La distinzione serve a evitare che basti togliere temporaneamente un componente per sottrarsi alla copertura. Se la batteria viene rimossa per l’inverno, le ruote sono smontate per una riparazione o il carburante è stato svuotato, il veicolo può in genere essere ripristinato senza trasformazioni strutturali. Lo stesso vale per un guasto la cui riparazione sia possibile: finché non ricorrono i requisiti previsti per l’esenzione, la sola sosta in proprietà privata non offre una garanzia sufficiente per sospendere unilateralmente la polizza.
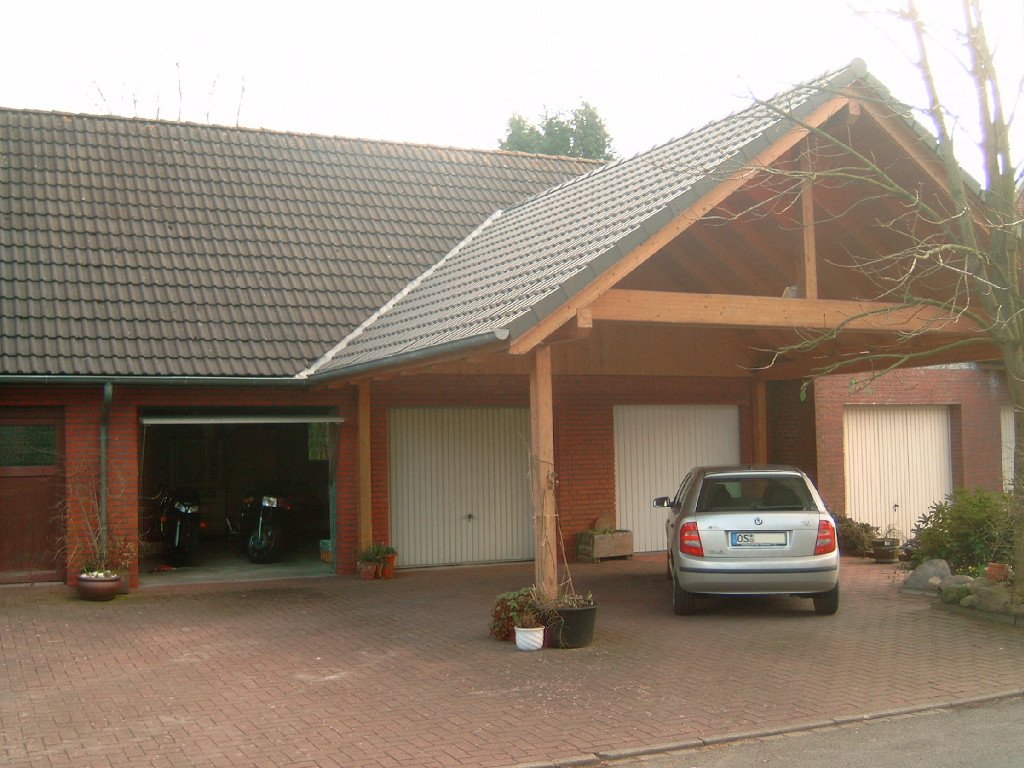
La normativa europea 2021/2118 ha ampliato il quadro di riferimento dell’assicurazione dei veicoli, mentre il recepimento nazionale ha precisato alcune deroghe. Non è quindi corretto dedurre che tutte le auto custodite in un box siano esenti, né che ogni vettura non circolante debba necessariamente mantenere una RC in qualsiasi situazione: la verifica dipende dallo stato concreto e dalla possibilità stabile di utilizzo. Conta la condizione tecnica effettiva, non l’etichetta di “auto ferma”.
È utile conservare documentazione attendibile su eventuali interventi, componenti mancanti e destinazione del mezzo. In caso di dubbio, chiedere conferma all’assicuratore prima di lasciare scadere o interrompere la copertura riduce il rischio di affidarsi a un’interpretazione errata.
Come funziona la sospensione della polizza e quali alternative esistono
La sospensione è una facoltà contrattuale distinta dall’esenzione prevista per un veicolo stabilmente inidoneo. Consente, quando il contratto lo permette, di interrompere temporaneamente la garanzia durante un periodo di mancato utilizzo e di riattivarla in seguito. Non è automatica né identica per tutte le polizze: durata minima e massima, numero di sospensioni, modalità di richiesta, costi e proroga della scadenza dipendono dalle condizioni contrattuali e dalla normativa vigente.
Di norma la richiesta va inoltrata alla compagnia secondo la procedura indicata nel contratto e la sospensione produce effetto solo dalla data confermata dall’impresa. Non è prudente smettere di pagare o presumere che la copertura sia cessata dopo una comunicazione informale. Durante il periodo sospeso, il veicolo non deve essere utilizzato su strada; prima di ripartire, occorre avere conferma della riattivazione e della decorrenza della garanzia.
La sospensione può essere adatta a chi prevede di non usare l’auto per alcuni mesi, ma il confronto economico deve considerare eventuali spese, vincoli temporali e condizioni di riattivazione. In alternativa, si può valutare una polizza con durata inferiore a dodici mesi, se disponibile e conforme alle regole applicabili, oppure una copertura temporanea offerta dall’impresa per un’esigenza circoscritta. I termini non sono intercambiabili: una polizza temporanea ha una durata definita, mentre la sospensione interrompe un contratto secondo le clausole pattuite.
Per scegliere, è utile confrontare alcuni aspetti prima della sottoscrizione:
- periodo effettivo di inutilizzo e date previste di ripartenza;
- costi della sospensione e possibili limiti alla riattivazione;
- validità territoriale e garanzie accessorie che restano attive o cessano;
- eventuali regole specifiche per custodia, furto, incendio e danni durante la sosta.
La copertura RC tutela dai danni causati a terzi nell’ambito previsto dal contratto; furto e incendio sono garanzie diverse e non vanno date per scontate quando la polizza è sospesa.
Polizze stagionali e auto storiche: coperture per un uso limitato
Chi utilizza il mezzo soltanto in una stagione può valutare una copertura con periodo assicurativo ridotto, ove proposta secondo le disposizioni attuative e le condizioni disponibili. La disciplina di recepimento della direttiva europea 2021/2118 contempla contratti di durata inferiore all’anno per veicoli usati in modo stagionale; modalità operative e disponibilità dipendono dalle regole applicabili e dall’offerta delle imprese. Non va quindi presunto che ogni compagnia abbia già lo stesso prodotto o che il premio si riduca in proporzione perfetta ai mesi di utilizzo.
Una polizza stagionale è diversa dalla sospensione: nel primo caso il contratto nasce con un periodo di copertura definito; nel secondo, una polizza già attiva viene interrotta e poi riattivata secondo le clausole. Per una moto usata d’estate o un’auto impiegata soltanto nei mesi di villeggiatura, conviene verificare in anticipo date, eventuali periodi minimi, decorrenza e conseguenze di un uso fuori stagione. La copertura deve essere attiva prima di circolare, anche per tragitti brevi o spostamenti verso un’officina.
Per le auto e moto d’interesse storico o collezionistico, alcune soluzioni assicurative possono distinguere il rischio legato al movimento da quello connesso allo stazionamento. Questa impostazione tiene conto del fatto che un mezzo esposto in un museo o custodito in una collezione può essere utilizzato raramente, ma non significa che ogni veicolo d’epoca sia automaticamente esente dalla RC. L’idoneità alla circolazione e l’uso effettivo restano elementi da valutare; la classificazione storica, da sola, non autorizza a circolare senza copertura.
Prima di firmare, è bene leggere come sono separati i rischi e quali eventi sono inclusi: responsabilità verso terzi durante la circolazione, danni mentre il mezzo è fermo, incendio o altri eventi possono essere trattati con garanzie distinte. La sosta e il movimento sono rischi differenti: la polizza deve chiarire quale protezione opera in ciascuna situazione, comprese le uscite per raduni, trasferimenti o manifestazioni.
Cosa verificare prima di lasciare l’auto senza assicurazione
Prima di interrompere la copertura, è opportuno accertare che il caso rientri davvero in un’esenzione oppure che la sospensione sia stata accettata e registrata dalla compagnia. La decisione non dovrebbe basarsi soltanto sul fatto che l’auto sia ferma in un box: stato tecnico e condizioni contrattuali fanno la differenza.
Una verifica ordinata può includere questi passaggi:
- controllare le condizioni della polizza, in particolare procedura, decorrenza e limiti della sospensione;
- valutare se il veicolo è stabilmente inidoneo o soltanto guasto, incompleto in modo temporaneo o inutilizzato;
- conservare documenti, fotografie e riscontri tecnici utili a descriverne lo stato;
- chiarire quali coperture restano attive per furto, incendio o danni durante la custodia;
- non spostare il mezzo su strada finché la RC non risulta valida per il tragitto.
Se la situazione è ambigua, una conferma scritta dell’impresa o una valutazione professionale aiuta a evitare equivoci. L’assenza di copertura può avere conseguenze economiche rilevanti qualora il veicolo provochi un danno o venga utilizzato senza i requisiti richiesti. Le regole dipendono dal caso concreto: verificare prima, anziché interpretare autonomamente una deroga, è la scelta più prudente.