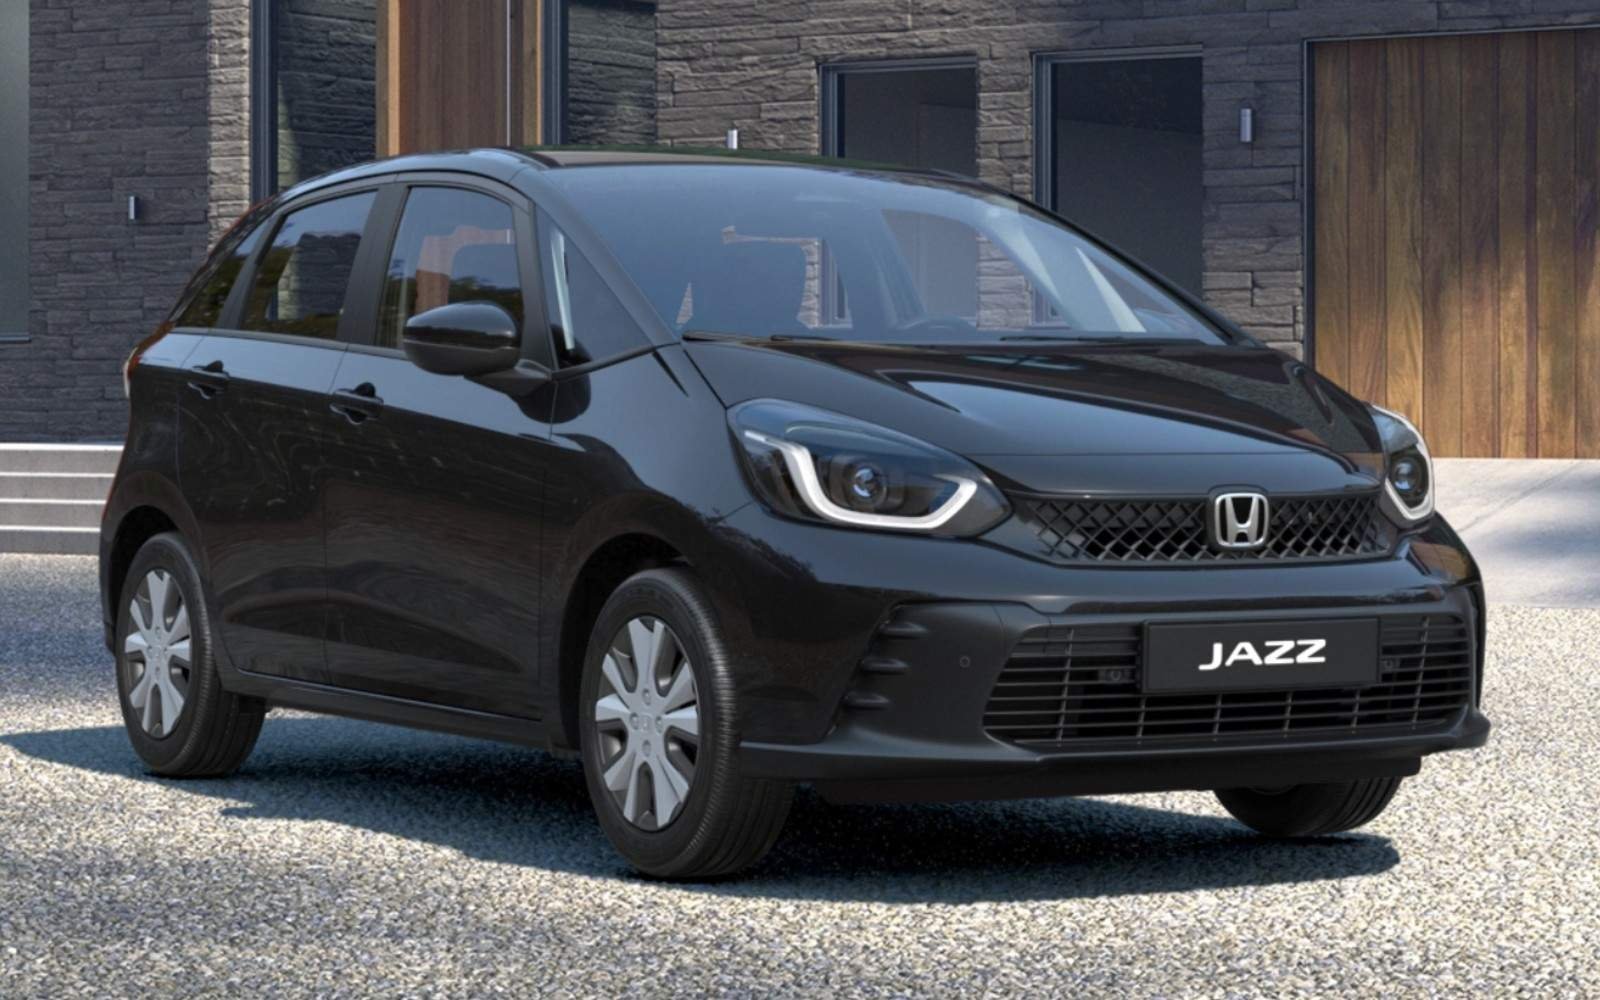
Honda propone la Jazz Full Hybrid con 47 rate da 159 euro, un anticipo di 7.400 euro e una maxi-rata finale di 11.091 euro. Il piano Easy Honda applica un TAN fisso del 6,99% e un TAEG massimo dell’8,90%. L’offerta, valida fino al 30 novembre 2026, prevede l’acquisto di una vettura nuova al prezzo promozionale di 21.900 euro, con 3.800 euro di vantaggi Honda in caso di permuta o rottamazione di un usato. La rata è una delle voci da considerare: il piano richiede anche un esborso iniziale e un saldo alla scadenza.
Honda Jazz a 159 euro: quale versione
La proposta riguarda la Honda Jazz Full Hybrid. Per la Crosstar il prezzo promozionale è invece di 24.700 euro; la rata mensile resta di 159 euro, ma l’anticipo sale a 9.250 euro e la maxi-rata finale a 12.364 euro. Le due versioni hanno quindi condizioni economiche diverse, pur riportando la stessa rata.
Per la Jazz Full Hybrid, il prezzo promozionale di 21.900 euro comprende 3.800 euro di vantaggi Honda, applicabili se si consegna un veicolo usato in permuta o per la rottamazione. All’acquisto sono associati anche due tagliandi in omaggio e la possibilità di arrivare fino a otto anni di garanzia a chilometraggio illimitato. I tagliandi e la garanzia riguardano i servizi legati alla vettura; interessi e oneri del credito incidono invece sul costo della dilazione.
La promozione è indicata come valida fino al 30 novembre 2026. Il prezzo di 21.900 euro è quello promozionale dichiarato per l’auto; il piano rateale prevede un totale dovuto e un anticipo da mettere in conto. Sono voci da leggere insieme.
Il piano: anticipo, rate e maxi-rata
Per la Jazz il finanziamento prevede 7.400 euro di anticipo, 47 rate mensili da 159 euro e un pagamento finale di 11.091 euro, la maxi-rata. Il TAN fisso è pari al 6,99%; il TAEG massimo dichiarato arriva all’8,90%. Il TAEG esprime su base annua il costo complessivo del finanziamento secondo le condizioni contrattuali applicabili e offre quindi un riferimento più ampio del solo tasso nominale.
Le 47 rate ammontano complessivamente a 7.473 euro. Aggiungendo l’anticipo e la maxi-rata, la somma aritmetica dei pagamenti arriva a 25.964 euro. Il dato ufficiale riportato per il finanziamento con opzione maxi-rata è invece un totale massimo dovuto di 18.785,55 euro. Quest’ultimo importo riguarda il finanziamento; ai 18.785,55 euro va aggiunto l’anticipo di 7.400 euro per ricostruire l’esborso complessivo indicato dalle tre componenti.
La differenza tra 25.964 e 18.785,55 euro è di 7.178,45 euro. Il confronto tiene conto dell’anticipo escluso dal totale dovuto del credito e della struttura contabile del contratto, compresi gli eventuali arrotondamenti. Per chi pianifica la spesa, il calcolo delle tre voci dà dunque un quadro immediato: 7.400 euro all’inizio, 7.473 euro distribuiti in 47 mesi e 11.091 euro alla scadenza.
Quanto costa rispetto al prezzo promozionale
Considerando l’anticipo, le rate e il saldo finale, i pagamenti necessari per arrivare alla maxi-rata totalizzano 25.964 euro. Rispetto al prezzo promozionale di 21.900 euro, la differenza è pari a 4.064 euro. Il prezzo promozionale è legato ai vantaggi previsti in caso di permuta o rottamazione, mentre il piano include i costi del credito definiti nel contratto.
Il finanziamento prevede oneri finanziari. Il TAN del 6,99% è il tasso nominale applicato al credito; il TAEG massimo dell’8,90% considera il costo complessivo secondo le regole di calcolo previste. Nel prospetto contrattuale sono riportati l’importo degli oneri e la composizione delle spese. La rata mensile, da sola, non permette di ricavare queste voci.
L’anticipo iniziale è di 7.400 euro, una cifra equivalente a oltre tre anni di rate da 159 euro. Per valutare il finanziamento conviene quindi includere nel budget sia la liquidità richiesta alla firma sia il pagamento concentrato alla scadenza.
Il confronto con la Honda Jazz Crosstar
La proposta Crosstar mostra quanto possano cambiare gli importi complessivi a fronte della medesima rata mensile. Anche per questa versione sono previste 47 rate da 159 euro, ma l’anticipo è di 9.250 euro e la maxi-rata finale ammonta a 12.364 euro. Il totale massimo dovuto per l’opzione maxi-rata è di 20.043,51 euro. Il TAN fisso resta al 6,99%, mentre il TAEG massimo è dell’8,78%.
La somma di anticipo, rate e maxi-rata per la Crosstar arriva a 29.087 euro: 9.250 euro iniziali, 7.473 euro di rate e 12.364 euro alla fine. Sono 3.123 euro in più rispetto ai 25.964 euro calcolati per la Jazz Full Hybrid. Anche il prezzo promozionale è superiore di 2.800 euro: ammonta a 24.700 euro. Per la Crosstar i vantaggi Honda dichiarati in caso di permuta o rottamazione sono pari a 4.200 euro.
Nel confronto vanno considerate le caratteristiche della versione scelta insieme agli importi del piano. Cambiano il prezzo dell’auto, l’anticipo, il TAEG massimo e la maxi-rata, anche se la rata pubblicizzata è uguale. Questi elementi incidono sul costo complessivo e sulla liquidità necessaria nelle diverse fasi del finanziamento.
Che cosa succede alla scadenza
La formula è presentata come un finanziamento con opzione maxi-rata. Per la Jazz Full Hybrid il saldo finale è di 11.091 euro: chi vuole acquisire la vettura completando il piano deve aggiungere questa cifra agli importi già versati.
Un eventuale rifinanziamento della maxi-rata comporta un nuovo impegno di pagamento, regolato da condizioni e costi da valutare in base alla proposta disponibile in quel momento. La restituzione, quando prevista, segue le clausole contrattuali specifiche. Nei finanziamenti con valore futuro garantito possono essere applicati limiti di percorrenza, condizioni sullo stato d’uso e addebiti per eventuali danni.
Prima della firma, il prospetto informativo e il contratto consentono di verificare le opzioni disponibili alla scadenza, le condizioni per restituire il veicolo e l’eventuale costo del rifinanziamento. È utile leggere anche il totale dovuto, le spese considerate nel TAEG e gli eventuali servizi facoltativi. La scelta dipende dal modo in cui si intende gestire la maxi-rata.
A chi può convenire la rata contenuta
Una rata da 159 euro distribuisce nel tempo una parte della spesa. La formula si rivolge a chi dispone della liquidità per l’anticipo e ha previsto come affrontare gli 11.091 euro conclusivi. Il budget complessivo comprende 7.400 euro subito, 7.473 euro in rate e 11.091 euro alla fine.
Per chi intende tenere l’auto e saldare il finanziamento, la somma aritmetica delle tre componenti è di 25.964 euro, prima di eventuali costi non già compresi nelle voci considerate. Il prezzo promozionale di 21.900 euro si riferisce invece all’acquisto della vettura alle condizioni previste. La differenza di 4.064 euro aiuta a confrontare i due importi; il costo effettivo del credito è riportato nel contratto attraverso il TAEG e il totale dovuto.
La formula può essere adatta a chi preferisce una spesa mensile moderata, può sostenere l’anticipo e ha già deciso come chiudere il piano. Per chi vuole evitare un pagamento finale consistente, contano le opzioni contrattuali disponibili alla scadenza. In fase di confronto, il calcolo parte dal prezzo dell’auto e prosegue con tutti i pagamenti richiesti dal finanziamento, fino alla maxi-rata.